Esta semana, el movimiento por la vivienda ha señalado a los pequeños caseros como responsables de la subida del alquiler.
No es la primera vez que buscamos un culpable. Antes fueron los pisos turísticos. Antes, los fondos buitre. En 1920, tras la Primera Guerra Mundial, el Gobierno de entonces congeló las rentas. Aquella medida de emergencia duró, con distintos nombres, 65 años.
Cambia el culpable. La aritmética, no.
La cifra que lo explica casi todo
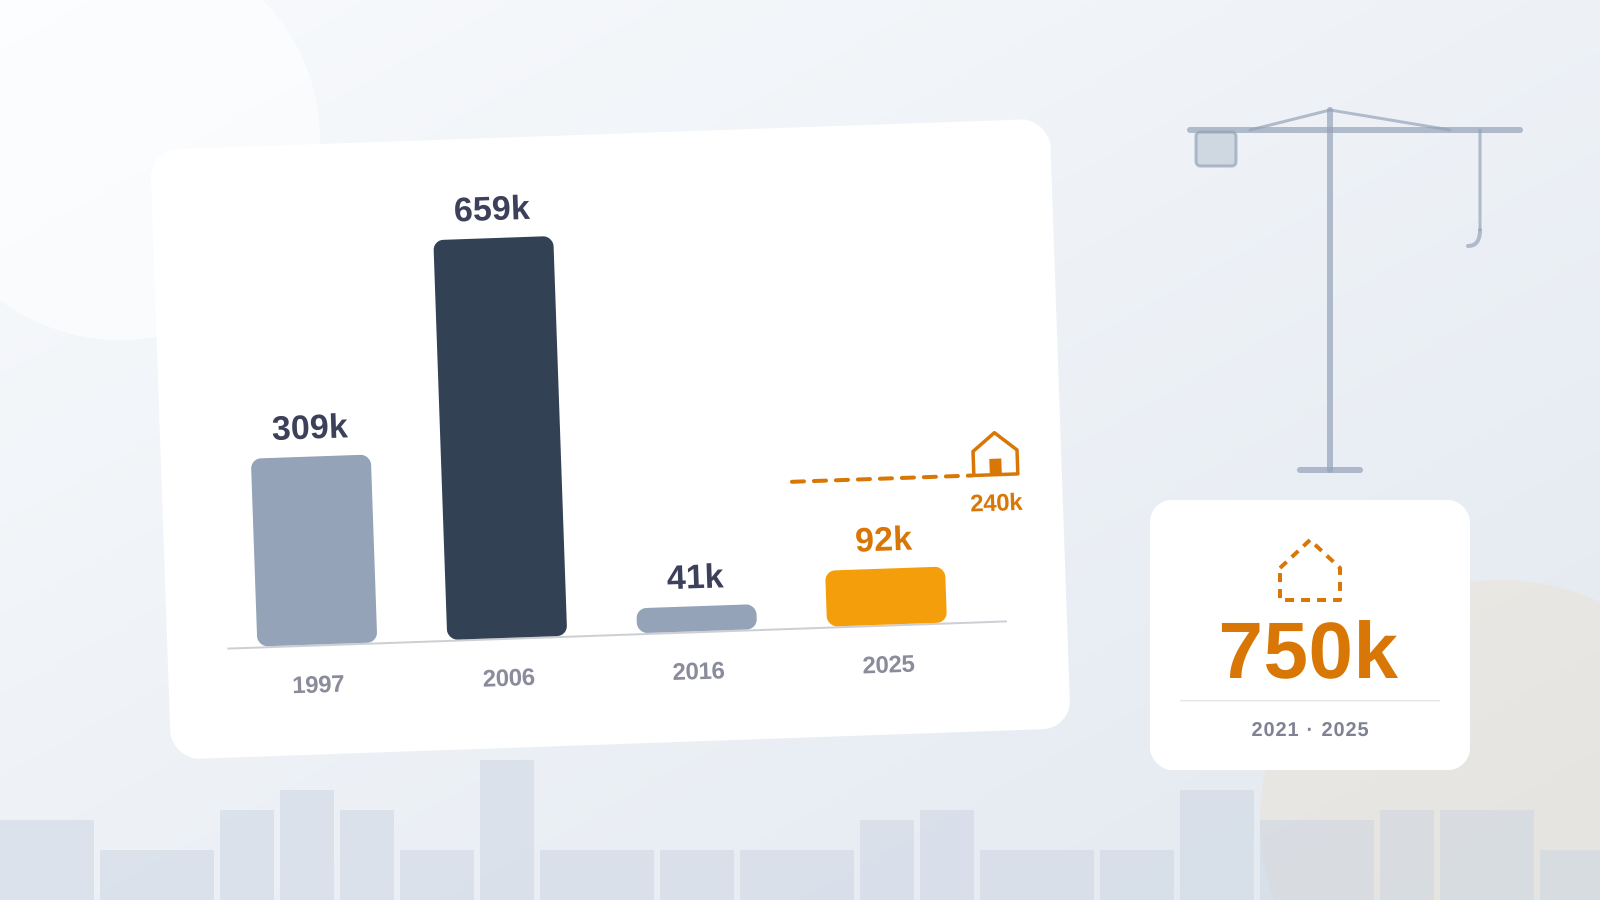
En 2006 se terminaron en España 658.510 viviendas, según la serie del Ministerio de Fomento. Hoy se terminan entre 90.000 y 100.000 viviendas libres al año, una cifra que el Banco de España describe como estancada.
La demanda, en cambio, no ha parado. España llegó a 49.801.559 habitantes el 1 de julio de 2026, según el INE. En el último año se crearon 240.000 hogares y se construyeron 92.000 viviendas. El Banco de España calcula un déficit acumulado de 750.000 viviendas entre 2021 y 2025, y prevé que siga en torno al millón en 2028.
Ya vivimos algo parecido. Entre 2000 y 2008 la población creció en unos 5,6 millones de personas, sobre todo por la inmigración. Entonces se terminaban entre 400.000 y 650.000 viviendas al año. Hoy la población vuelve a crecer a un ritmo que se le acerca, unas 500.000 personas al año desde 2021 según CaixaBank Research. Y construimos una sexta parte.
En relación con el número de hogares, el déficit español equivale al 3,7%. En Alemania es del 1,5%. Francia está en equilibrio.
Por qué no construimos
No es por falta de proyectos. Los visados para vivienda libre llegaron a 136.000 en 2025, la cifra más alta desde 2008. El atasco está antes y después del papel.
Antes, en el suelo. Pasar de un terreno a una obra lleva de media unos 15 años, y más de 20 cuando hay pleitos, según la patronal APCEspaña y la madrileña ASPRIMA. Una licencia de obra tarda unos seis meses en un ayuntamiento pequeño y bien gestionado, y hasta 24 en una gran ciudad como Madrid. Madrid Nuevo Norte, en Chamartín, lleva más de 30 años sobre la mesa.
La reforma de la Ley del Suelo, pensada para que los planes urbanísticos fueran más difíciles de anular en los tribunales, se retiró el 23 de mayo de 2024, horas antes de votarse. Los socios de izquierdas la veían como una puerta a la especulación. Junts, como una invasión de competencias. El apoyo del PP no estaba claro. Todo el mundo dice que el suelo es el problema, y la única ley nacional para resolverlo murió entre unos y otros.
Después, en la obra. La crisis de 2008 se llevó por delante a la mitad del sector: la construcción perdió unos 1,4 millones de empleos entre 2008 y 2012, un 52,9%. El crédito bancario a promotores y constructores superaba los 150.000 millones de euros antes de 2008. En 2024 rondaba los 25.000 millones.
Y la vivienda protegida casi desapareció. Entre 1991 y 2008 se terminaban de media cerca de 60.000 al año. En 2025 fueron 11.104.
El déficit de hoy no apareció de golpe. Es la factura de la década que siguió a 2008, cuando España apenas construyó. En 2015 y 2016 se terminaron menos de 50.000 viviendas.
Dónde están las casas
Si no se construye, la pregunta es quién tiene las viviendas que ya existen. Y aquí los dos bandos tienen parte de razón.
Según el Banco de España, más del 90% de las viviendas en alquiler a precio de mercado son de particulares, y las empresas tienen alrededor del 8%. Los particulares con más de diez viviendas no superan el 7% del parque de alquiler. A escala nacional, es un mercado de pequeños propietarios.
Pero la concentración crece. Con datos del Catastro, Provivienda calcula que los propietarios con tres o más viviendas han pasado del 22,4% en 2006 al 29,4% en 2024. Y en algunas ciudades el retrato es otro. En Barcelona, el 1,2% de los caseros, los que tienen más de 15 pisos alquilados, concentra el 24,1% de las viviendas en alquiler.
El debate se hace con datos de Barcelona. Y se legisla para toda España.
Los fondos
Los grandes fondos entraron con la crisis. En 2013, la empresa municipal de vivienda de Madrid vendió 1.860 viviendas protegidas a Fidere, filial de Blackstone. En 2016, Blackstone ya valoraba esa cartera en más de 660 millones de euros.
Hoy el dinero institucional se mueve, pero no hacia el alquiler de larga duración. En los nueve primeros meses de 2024, la inversión en alquiler residencial cayó cerca de un 65% según JLL, mientras los inversores tenían comprometidos unos 2.600 millones de euros en 23.200 viviendas flexibles según Colliers, un formato al que, según el propio sector, empuja la Ley de Vivienda. Blackstone ha puesto a la venta Fidere y estudia salir de Testa en 2027.
La regulación no ha sacado a los fondos de la vivienda. Los ha sacado de la parte regulada.
La vivienda pública que caducó
España no es un país que no haya construido vivienda protegida. Es un país donde la vivienda protegida caduca. Durante décadas se construyó con fecha de vencimiento: pasado un plazo que fija cada comunidad, deja de ser protegida y pasa al mercado libre. De los cerca de 1,5 millones de viviendas protegidas construidas desde 1991, España habrá perdido aproximadamente la mitad, según la Fundación Civio.
El resultado es que el alquiler social supone el 3,3% de las viviendas principales, frente al 8% de media en la Unión Europea.
Pisos turísticos, de temporada y vacíos
El INE contó 341.001 viviendas turísticas en mayo de 2026, un 10,7% menos que un año antes. El Banco de España estima que equivalen a alrededor del 10% del mercado de alquiler residencial. Su efecto existe, pero es local. El estudio más citado, sobre Barcelona, calcula que Airbnb subió el alquiler un 1,9% de media y alrededor de un 7% en los barrios con más actividad.
El alquiler de temporada pesa más donde hay topes. Según el Banco de España, supone en torno al 13% de los anuncios de alquiler en España y más del 40% en Barcelona.
¿Y los pisos vacíos? El censo de 2021 contó 3,8 millones. Pero el 45% está en municipios de menos de 10.000 habitantes. En la ciudad de Madrid, solo el 6,3% de las viviendas están vacías.
Lo mismo pasa con los compradores extranjeros. Fueron el 13,8% de las compras en España en 2025, pero el 43% en Alicante y el 33% en Málaga. Es una historia de la costa, no de Madrid.
Ninguno de estos factores explica por sí solo una subida nacional. Todos aprietan donde ya no cabe nadie.
Las reglas también ponen precio
Cataluña aplica topes desde marzo de 2024. Según un análisis de FEDEA, entre el primer trimestre de 2024 y el último de 2025 el alquiler subió un 5,7% en Cataluña, frente al 8,5% en Madrid y el 10,8% en el conjunto de España. Los precios subieron menos.
En el mismo periodo, los anuncios de alquiler cayeron un 20,5% en Cataluña y subieron un 3,9% en Madrid. A finales de 2025, cada anuncio en Barcelona recibía 462 contactos. En Madrid, 103.
Más barato para quien ya tiene contrato. Una lotería para quien lo busca.
El Banco de España añade otra pieza. Cuando se limitan las subidas de los contratos en vigor, los propietarios adelantan esa subida al firmar uno nuevo. El que entra paga la cuenta.
Y luego está la incertidumbre. El 29 de septiembre el Gobierno aprobó dos decretos de vivienda. El 2 de octubre el Congreso los tumbó. El 6 de octubre el Gobierno los volvió a aprobar. El 29 de noviembre hay elecciones. Es difícil poner precio a un contrato de cinco años cuando las reglas duran una semana. Mientras tanto, los anuncios de alquiler de larga duración en idealista han pasado de 902.664 en 2018 a 510.091 en 2025.
España ya hizo este experimento
El decreto Bugallal de 1920 congeló las rentas y obligó a prorrogar los contratos. Era una medida temporal. Se mantuvo con la República, con la guerra y con el franquismo, y el texto de 1964 consolidó la prórroga forzosa: el inquilino podía quedarse indefinidamente y dejar el contrato a su cónyuge e hijos, con una renta que apenas se actualizaba.
Al mismo tiempo, el régimen empujó a todo el mundo hacia la compra. El ministro de Vivienda José Luis Arrese lo resumió en una frase que se sigue citando: una sociedad de propietarios, no de proletarios.
El resultado está en los censos. En 1950, solo el 6,4% de las viviendas de Madrid y el 5,1% de las de Barcelona estaban ocupadas por su propietario. Más de nueve de cada diez viviendas no eran de quien vivía en ellas. En 2001, la proporción de vivienda en propiedad era del 78,6% en Madrid y del 68,2% en Barcelona. Con las rentas congeladas, alquilar dejó de ser negocio, y los caseros fueron vendiendo piso a piso.
En 1985, el decreto Boyer liberalizó los contratos nuevos. Y el péndulo se pasó de largo. El preámbulo de la Ley de Arrendamientos Urbanos de 1994 lo reconoce: aquella liberalización frenó la caída del alquiler, pero generó “una enorme inestabilidad”, contratos muy cortos y “un movimiento de incremento de las rentas muy significativo”. En 1994 solo un 18% de las viviendas estaba en alquiler, y la mitad de los contratos eran anteriores a 1964, con rentas que la propia ley llamaba “ineconómicas”.
Hicieron falta 74 años para encontrar un punto medio.
Portugal vivió algo muy parecido. En Lisboa y Oporto las rentas estuvieron congeladas durante buena parte del siglo XX. En 1990 solo se liberalizaron los contratos nuevos, y los anteriores seguían congelados en 2018.
Lo que pasó fuera
Berlín congeló los alquileres en 2020. Los precios regulados se frenaron, pero la oferta de pisos en alquiler cayó hasta un 60% y los no regulados subieron más rápido que en otras ciudades alemanas, según el instituto ifo. El Tribunal Constitucional alemán anuló la ley en abril de 2021.
Países Bajos amplió la regulación de precios en julio de 2024. En el trimestre previo a su entrada en vigor, la oferta de alquiler en el portal Pararius ya había caído un 32,8% interanual, el precio por metro cuadrado había subido un 9,9% y más caseros estaban vendiendo.
Estocolmo controla los alquileres desde hace décadas. A finales de 2025 había 894.592 personas apuntadas en su lista de espera municipal, que ese año adjudicó 20.861 pisos. La espera media fue de nueve años. En el centro, de 21.
Los sitios donde el alquiler ha bajado de verdad hicieron otra cosa. Viena tiene el 42% de sus viviendas en manos públicas o de entidades sin ánimo de lucro, y un alquiler medio de 10,5 euros por metro cuadrado en 2023, frente a 33,8 en el centro de Londres. Auckland recalificó en 2016 tres cuartas partes de su suelo residencial para permitir más densidad. Seis años después, sus alquileres eran alrededor de un 28% más bajos de lo que habrían sido sin la reforma, según la Universidad de Auckland.
Unos construyeron vivienda pública durante un siglo. Otros liberaron suelo. Ninguno lo consiguió solo con topes.
Entonces, ¿quién pone el precio?
La escasez. Un piso en Barcelona se alquila caro porque hay cientos de personas preguntando por él, no porque su dueño tenga uno o veinte.
Eso no hace inocente a nadie. Cada propietario, grande o pequeño, pone precio a su riesgo. Si no sabe qué reglas tendrá su contrato dentro de tres meses, ni a quién se lo está alquilando, pide más, se pasa al alquiler de temporada o vende.
La vivienda nueva tarda 15 años en llegar. Mientras tanto, la única palanca rápida es la vivienda que ya existe: que alquilar a largo plazo vuelva a ser una decisión tranquila. Reglas que duren más que una legislatura. Impagos que se resuelvan en un tiempo razonable. Y confianza entre las dos partes antes de firmar.
En Abitamo trabajamos en esa última parte: que el propietario pueda comprobar la solvencia de su inquilino y que el inquilino pueda demostrarla. Eso no construye ni una casa. Pero cada piso que vuelve al alquiler de larga duración porque su dueño se fía es una vivienda más en el mercado.
¿Qué haría falta para que firmaras un contrato largo sin miedo, como propietario o como inquilino?